
الإجابة المختصرة
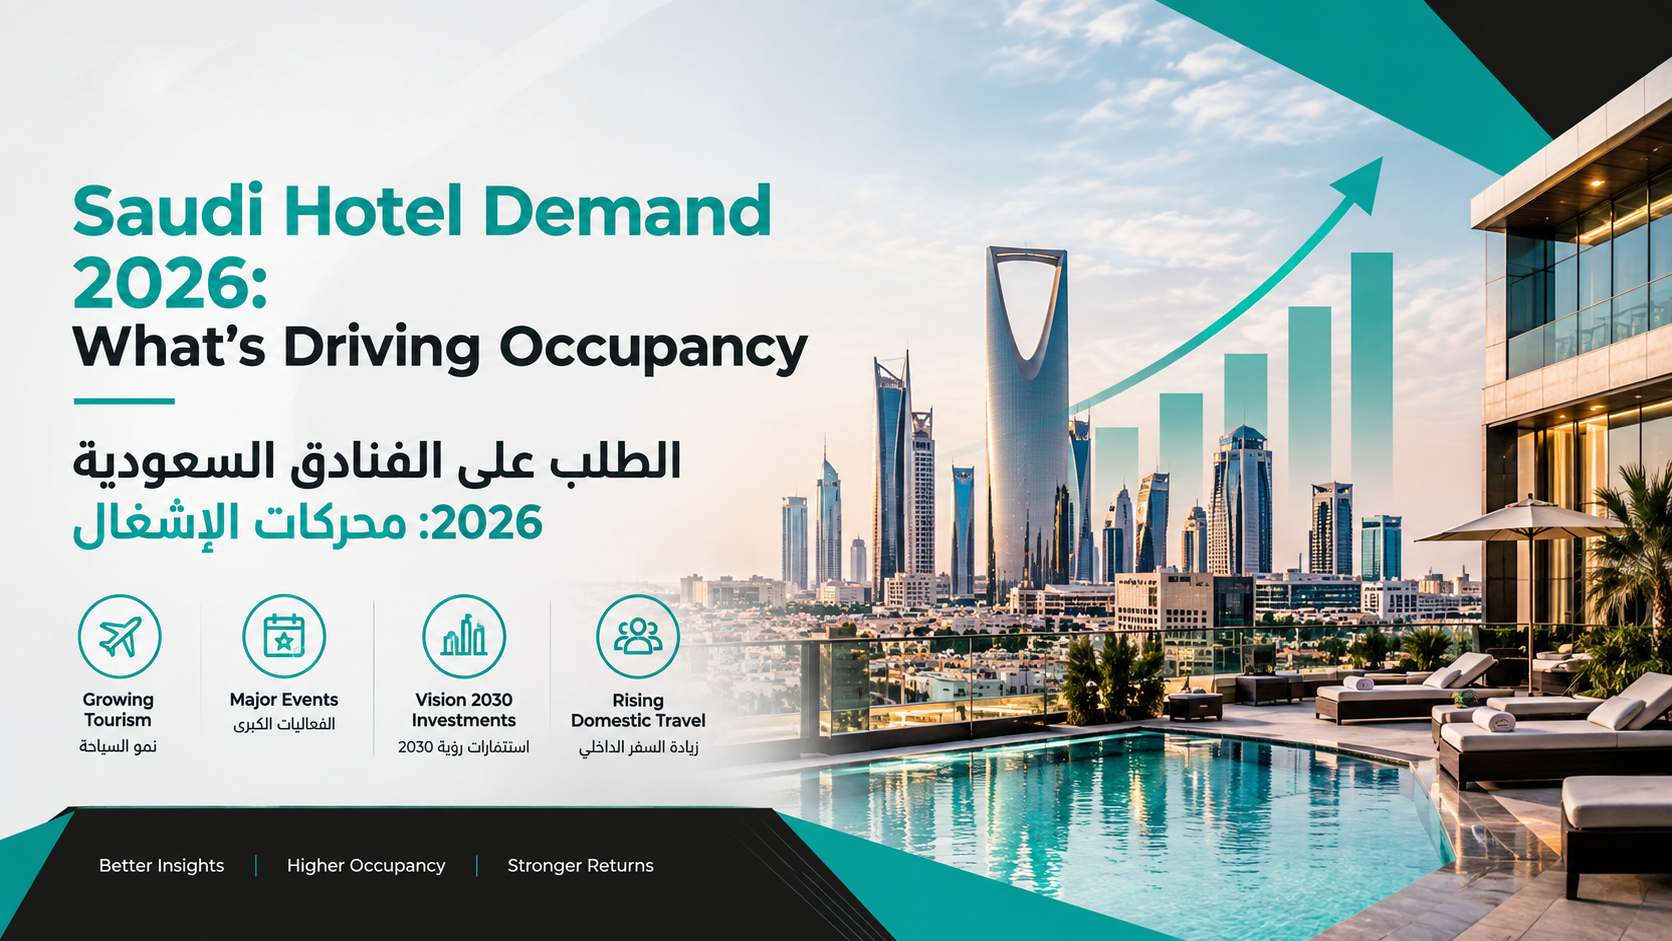
يقود الطلب على الفنادق السعودية في 2026 ستة محركات تعمل في الوقت نفسه: برنامج المقار الإقليمية الذي يجذب سفر أعمال طويل الأمد إلى الرياض؛ وروزنامة فعاليات ومواسم صارت تمتد على مدار السنة تقريبًا؛ ونمو مستمر في أعداد المعتمرين في مكة المكرمة والمدينة المنورة؛ وسوق سياحة داخلية نضج فعليًا؛ وتوسّع في الطاقة الاستيعابية للطيران وتسهيل التأشيرات؛ وأول موجة حقيقية من الطلب على منتجعات البحر الأحمر والعُلا. والفارق في 2026 أن هذه المحركات لم تعد ذروات موسمية منفصلة، بل صارت متداخلة — وهو ما غيّر سلوك الإشغال من أسبوع لآخر في كل مدينة رئيسية.
اسأل عشرة من مشغّلي الفنادق في المملكة عمّا يحدث في معدلات الإشغال الفندقي في السعودية اليوم، وستحصل على عشر إجابات مختلفة — ببساطة لأن كل واحد منهم ينظر إلى مدينة مختلفة، وشريحة مختلفة، وأسبوع مختلف. الرياض ليست جدة. وجدة ليست مكة المكرمة. ويوم خميس في العُلا خلال موسم ثقافي لا يشبه في شيء يوم ثلاثاء في الخبر.
هذا التشظّي هو أهم ما يجب فهمه عن الطلب على الفنادق السعودية في 2026. فالمملكة لم تعد سوقًا فندقية واحدة لها ذروة دينية وصيف هادئ. صارت اليوم سبعة أنظمة طلب مختلفة على الأقل، لكل منها روزنامته الخاصة، وملف ضيوفه الخاص، ومخاطره الخاصة. والمشغّلون الذين ما زالوا يخططون بناءً على توقع وطني واحد يخطئون باستمرار في التوظيف والتسعير وإدارة المخزون.
في هذا المقال نفكّك ما يحرّك أداء الفنادق في السعودية هذا العام: محركات الطلب الحقيقية، وسلوك كل مدينة رئيسية، وأين يضغط العرض الجديد على الأسعار، وماذا تعني محطات رؤية 2030 لبقية العقد. مكتوب للملّاك ومديري الأصول والمديرين العامين والمستثمرين الذين يحتاجون إلى قرارات — لا إلى عناوين.
قبل الحديث عن المدن، من المفيد أن نكون دقيقين. يُناقَش أداء الفنادق عادةً عبر ثلاثة أرقام، وهي تقول أشياء مختلفة تمامًا. والخلط بينها هو الطريق الذي يجعل المالك يحتفل بمعدل إشغال مرتفع يأكل أرباحه بهدوء.
| المؤشر | ماذا يقيس؟ | ماذا يُخفي؟ |
|---|---|---|
| الإشغال | نسبة الغرف المباعة من المتاحة | هل خفّضت السعر بشدة لتملأها؟ |
| ADR | متوسط السعر اليومي المحقق للغرفة المباعة | كم غرفة بقيت فارغة عند هذا السعر؟ |
| RevPAR | الإيراد لكل غرفة متاحة (الإشغال × ADR) | تكلفة تشغيل هذا الإيراد |
| GOPPAR | الربح التشغيلي الإجمالي لكل غرفة متاحة | لا شيء تقريبًا — هو الرقم الصادق |
وفي سوق يتوسّع بسرعة السوق السعودي، يصبح هذا التمييز أهم من المعتاد. فالإشغال المرتفع المُحقَّق عبر الخصومات، في مدينة تستوعب آلاف الغرف الجديدة، ليس قصة نجاح بل إنذار مبكر. السؤال الصحيح في 2026 ليس «هل نحن ممتلئون؟» بل «هل نحن ممتلئون، بسعر صحي، وبتكلفة نتحكم بها؟»
اشتراط المملكة على الشركات التي ترغب في العقود الحكومية الكبرى أن تُنشئ مقارها الإقليمية داخل البلاد غيّر ملف الطلب في الرياض بطريقة لم تكن أي حملة تسويقية لتحققها. فانتقال الشركات يولّد نمطًا مميزًا وعالي القيمة: إقامات ممتدة بينما يبحث التنفيذيون عن سكن ومدارس، وزيارات قصيرة متكررة من فرق المقر الرئيسي، وسفر استشاري مرتبط بمشاريع يمتد أسابيع، ثم تدفق مستمر من زيارات الموردين والشركاء بعد افتتاح المكتب.
هذا طلب منتصف الأسبوع، مقاوم لانخفاض السعر، وعالي التكرار. وهو السبب الرئيسي في أن الشقق الفندقية وصيغ الإقامة الممتدة أصبحت من أقوى فئات الأصول في العاصمة.
موسم الرياض، وموسم جدة، وموسم السودة، وروزنامة الدرعية، وبرامج العُلا الشتوية، والمنافسات الرياضية الكبرى، والمهرجانات الثقافية، وقائمة متنامية من المؤتمرات والمعارض الدولية. كل واحدة منها تصنع ذروة منفردة. لكنها مجتمعةً ملأت الأسابيع التي كانت ميتة في روزنامة المملكة. والأثر العملي أن الفنادق السعودية صارت تواجه انخفاضات أقل عمقًا — لكنها في المقابل صارت تملك فترات هدوء حقيقية أقل لإجراء التجديدات وإعادة التدريب والتقاط الأنفاس.
ضمن برنامج خدمة ضيوف الرحمن، استهدفت المملكة 30 مليون معتمر سنويًا بحلول 2030. وكل خطوة نحو هذا الهدف — تسهيل مسارات التأشيرة، وإطالة مدد الإقامة المسموحة، وبرامج تجمع بين السياحة والعمرة، وتوسعة المطارات وشبكة القطارات — تتحول مباشرة إلى ليالٍ فندقية في مكة المكرمة والمدينة المنورة، وبشكل متزايد إلى ليالٍ ترفيهية في جدة والطائف وما بعدهما. والتحول الاستراتيجي اللافت أن المعتمر لم يعد يُعامَل كزائر أحادي الغرض؛ فالمعتمر الذي يمدّد رحلته لزيارة العُلا أو ساحل البحر الأحمر صار هدفًا معلنًا للسياسة السياحية، وهو ما يعيد توزيع الطلب على الخريطة كلها.
كانت الأسر السعودية تنفق ميزانيات إجازاتها في الخارج تاريخيًا. واليوم تبقى حصة كبيرة من هذا الإنفاق داخل المملكة — بفضل وجهات جديدة، ومخزون فندقي أفضل خارج المدن الثلاث الكبرى، وتحسن الربط البري والجوي، وتحول ثقافي في النظرة إلى السياحة الداخلية. والسياحة الداخلية تتصرف بشكل مختلف تمامًا عن سفر الأعمال: ترتكز على عطلات نهاية الأسبوع، وتتكتل حول الإجازات، وحساسة جدًا للسعر، وتُحجز متأخرًا، وتطلب غرفًا عائلية وغرفًا متصلة ومطاعم جادة. والفنادق المصممة لرجال الأعمال فقط غالبًا ما تلتقط هذه الشريحة بشكل سيئ.
لا يوجد طلب بلا وسيلة وصول. فالتأشيرة السياحية الإلكترونية، وتأشيرة الترانزيت، وتوسّع الوجهات من الرياض وجدة، وبناء طاقة مطارات جديدة — كل ذلك أزال احتكاكًا كان يضع سقفًا صلبًا على الوافدين الدوليين. سعة المقاعد الجوية هي سقف الطلب الدولي في أي سوق؛ حين ترتفع يتبعها الطلب الفندقي بفارق زمني قصير، وحين يُلغى خط طيران يكون الأثر على وجهة مثل العُلا أو تبوك فوريًا وقاسيًا.
نيوم، والبحر الأحمر الدولية، وأمالا، والقدية، والدرعية، والمربع الجديد، تولّد الطلب مرتين. أولًا كطلب مشاريع وإنشاءات: مهندسون ومقاولون واستشاريون وفرق تفتيش يحتاجون إلى سكن وإعاشة وخدمات مرافق، غالبًا في مواقع لا توجد بها بنية ضيافة أصلًا. ثم لاحقًا كطلب ضيوف بعد افتتاح الوجهات. وفي 2026 ما تزال معظم هذه المشاريع تولّد النوع الأول — ولهذا صارت ضيافة القوى العاملة وتشغيل المواقع النائية من أسرع القطاعات نموًا في المملكة.
صندوق تمييز — أثر التداخل
السمة المميزة لعام 2026 ليست أن محركًا واحدًا صار قويًا، بل أن المحركات صارت متداخلة. فقد يواجه فندق في الرياض مؤتمرًا، وعطلة موسم، ومجموعة انتقال شركة، وموجة أسر سعودية — كلها خلال سبعة أيام. ونماذج التنبؤ المبنية على متوسطات شهرية للعام الماضي ستفوّت هذا تمامًا — وجداول التوظيف المبنية على تلك النماذج ستفشل بالضبط في الليالي الأهم.
تملك العاصمة أكثر قواعد الطلب تنوعًا في المملكة، وأكثر خطوط العرض الجديد اندفاعًا. جوهرها ما يزال سفر الأعمال والقطاع الحكومي وفعاليات MICE، مركّزًا من الأحد إلى الأربعاء. والجديد هو نهاية الأسبوع: موسم الرياض، والدرعية، وبوليفارد سيتي، ومشهد مطاعم متنامٍ، صنعت إشغالًا ترفيهيًا حقيقيًا في ليالٍ كانت ضعيفة. والمخاطرة في الرياض ليست في الطلب بل في الاستيعاب: مع وصول آلاف الغرف استعدادًا لإكسبو 2030، السؤال هو هل سينمو الطلب بوتيرة نمو العرض، وهل سيحدث ذلك دون تآكل الأسعار.
تعمل جدة في الوقت نفسه بوابةً لقادمي العمرة والحج، ومركزًا تجاريًا، ووجهة ترفيه على البحر الأحمر، ومتنفسًا صيفيًا داخليًا، ومستضيفًا للفعاليات. قليلة هي المدن في العالم التي توازن هذا العدد من أنواع الضيوف في سوق واحدة. هذا التنوع قوة — فحين تضعف شريحة تعوّضها أخرى غالبًا — لكنه يجعل إدارة الإيرادات صعبة فعلًا، لأن الفندق نفسه قد يحتاج إلى ثلاث مقاربات تسعير وخدمة مختلفة خلال شهر واحد.
تعمل مكة المكرمة بمنطق لا نظير له. الطلب هائل، وموسمي بعمق حول رمضان والحج، ومدفوع بالعبادة لا بالخيار الترفيهي. مدة الإقامة طويلة. وتهيمن أعمال المجموعات ومنظمي الرحلات. والقرب من الحرم هو المحدد الأكبر للسعر. أما التحدي التشغيلي فاستثنائي: كثافة قصوى، وضيوف من كل الجنسيات والأعمار، وخدمة طعام على مدار الساعة، وواجب رعاية يحمل بُعدًا روحيًا. هامش الخطأ هنا هو الأضيق في القطاع كله.
منحنى الطلب في المدينة المنورة أقل حدة من مكة وأكثر انتشارًا، لأن معظم المعتمرين يجمعون المدينتين في رحلة واحدة. وتحسّن الربط وتوسّع الوصول الجوي يعني أن المدينة صارت تلتقط الوافدين مباشرةً لا كمحطة ثانوية، وهو ما يدعم الإشغال ومدة الإقامة معًا.
تعمل المنطقة الشرقية على الطاقة والبتروكيماويات والمشاريع الصناعية وتدفق ثابت من سفر الأعمال — طلب موثوق، في منتصف الأسبوع، ومستقر السعر. ويضاف فوقه ترفيه نهاية الأسبوع من داخل المملكة وعبر الجسر من البحرين. سوق نادرًا ما يكون إشغالها مبهرًا، لكنها نادرًا ما تنهار أيضًا — وهو ما يجعلها جاذبة للملّاك الذين يقدّرون القابلية للتنبؤ أكثر من الذروات.
تملك العُلا أعلى تقلب في الطلب بين الوجهات السعودية القائمة. تؤدي أداءً قويًا في الأشهر الأبرد وخلال برامجها الثقافية، وتخفّ بحدة خارج هذه النوافذ. إشغالها مرتبط ارتباطًا وثيقًا بروزنامة الفعاليات وجداول الرحلات — ما يعني أنها تكافئ المشغّلين القادرين على رفع وخفض قاعدة تكاليفهم، لا من يحمل فريقًا ثابتًا طوال العام.
بينما ترتفع الحرارة في معظم المملكة، تنخفض في مرتفعات الجنوب الغربي. تلتقط أبها والسودة ومنطقة عسير تدفقًا داخليًا كبيرًا في الصيف وحول الأعياد، بمجموعات عائلية وإقامات أطول وطلب كثيف على الغرف المتصلة والمطاعم غير الرسمية. واستمرار الاستثمار في قمم السودة يشير إلى موسم أطول وشريحة أعلى قيمة مع الوقت.
هذا هو الجزء الوحيد من السوق السعودي الذي وصلت فيه الفنادق قبل الطلب. فالافتتاحات المرحلية على ساحل البحر الأحمر تبني سوق ترفيه دولية من الصفر تقريبًا، والأداء هنا يعتمد كليًا على الوصول الجوي الدولي، وعلى سرعة ترسيخ الوجهة مقابل منافسين راسخين في المحيط الهندي والبحر المتوسط. ووجهات المنتجعات في مراحلها المبكرة تحتاج عادةً عدة سنوات للاستقرار — وهذا أمر طبيعي لا مؤشر فشل.
نظرة جنبًا إلى جنب على سلوك كل سوق فعليًا.
| السوق | محرك الطلب الأساسي | فترات الذروة | متوسط الإقامة | أكبر عامل متغيّر في 2026 |
|---|---|---|---|---|
| الرياض | أعمال وحكومي ومؤتمرات ومقار إقليمية | الخريف والربيع؛ عطلات المواسم | 2–4 ليالٍ | استيعاب العرض الجديد مقابل نمو الطلب |
| جدة | مختلط: بوابة المشاعر، أعمال، ترفيه | رمضان، الصيف، موسم الفعاليات | 2–5 ليالٍ | تمديد رحلات المعتمرين وفائض الساحل |
| مكة المكرمة | العمرة والحج | رمضان، الحج، الإجازات المدرسية | 4–10 ليالٍ | سياسات التأشيرات وتوسعة الطاقة الاستيعابية |
| المدينة المنورة | المشاعر، غالبًا مقترنة بمكة | رمضان وما قبل/بعد الحج | 3–5 ليالٍ | سعة الرحلات الدولية المباشرة |
| الدمام / الخبر | سفر صناعي وأعمال | نهايات الأسبوع؛ الربعان الأول والرابع | 1–3 ليالٍ | نشاط المشاريع وحركة الخليج عبر الجسر |
| العُلا | ترفيه ثقافي وتجريبي | الأشهر الباردة وبرامج الفعاليات | 2–3 ليالٍ | روزنامة الفعاليات والوصول الجوي |
| أبها / عسير | سياحة داخلية عائلية | الصيف والأعياد | 3–5 ليالٍ | توجهات السفر الداخلي وتطوير السودة |
| البحر الأحمر / تبوك | ترفيه منتجعات دولي وداخلي فاخر | من الخريف إلى الربيع | 4–7 ليالٍ | الافتتاحات المرحلية وخطوط الطيران الدولية |
تركّز معظم التغطيات للسوق الفندقي السعودي على الطلب وحده. وهذا نصف المعادلة. فالمملكة تمتلك واحدًا من أكبر خطوط التطوير الفندقي في العالم، والغرف الجديدة تصل بأسرع وتيرة في المدن نفسها التي يكون الطلب فيها أقوى.
وهذا يُنتج نمطًا متوقعًا يظهر في كل سوق سريع النمو: يصمد الإشغال لأن الطلب يرتفع فعلًا، لكن السعر يقع تحت ضغط لأن المنشآت الجديدة تخصم لبناء قاعدة عملاء. والملّاك الذين يقيسون أنفسهم بالإشغال فقط قد يبدون بصحة جيدة لسنتين أو ثلاث بينما يتآكل الـ RevPAR وهامش الربح بهدوء.
صندوق ملاحظة — ثلاثة أسئلة تستحق أن تطرحها على أصلك
«في سوق صاعدة، يستطيع أي أحد أن يملأ الغرف. أما المشغّلون الذين سيظلون رابحين في 2030 فهم من تعلّموا كيف يملؤونها بالسعر الصحيح، وبقاعدة تكلفة صحيحة، وبفرق بقيت معهم وقتًا كافيًا لتتقن العمل.»
الطلب ظرف سوقي. أما التقاطه بربحية فهو قدرة تشغيلية. وهذه الممارسات هي ما يفصل الفنادق التي تحوّل هذه الدورة إلى أرباح عن تلك التي تركبها فقط.
صندوق نصيحة — «اختبار ليالي الذروة»
استخرج أعلى عشر ليالٍ إشغالًا خلال الأشهر الستة الماضية. ثم راجع مؤشرات رضا الضيوف وحجم الشكاوى في تلك الليالي بالذات. إذا انخفضت الجودة حين بلغ الطلب ذروته، فأنت لا تعاني مشكلة طلب — بل مشكلة طاقة استيعابية وتوظيف، وهي تكلّفك بالضبط أعمال التكرار التي كان يُفترض أن تولّدها تلك الليالي.
وضعت المملكة هدف 150 مليون زيارة سنوية بحلول 2030، بمساهمة سياحية تقارب 10% من الناتج المحلي الإجمالي. وبين اليوم وذلك التاريخ، تحتوي روزنامة الطلب على محطات ثابتة يجب أن يكون كل مالك قد بدأ التخطيط لها فعلًا.
بطولة كرة قدم متعددة المدن تولّد طلبًا مكثفًا وموزّعًا جغرافيًا على مدى أسابيع، بحصة كبيرة من أعمال المجموعات والإعلام. وهي أيضًا أول بروفة كاملة للمملكة على لوجستيات ضيافة الأحداث الكبرى.
معارض إكسبو العالمية تولّد طلبًا ممتدًا على مدى شهور لا أيام، وتجذب مزيجًا غير معتاد: وفودًا وعارضين وإعلامًا وزوار أعمال وسياحًا في آن واحد. وموجة العرض الحالية في الرياض تُبنى لهذه اللحظة — ما يجعل السنوات التي تسبقها مباشرةً أكثر الفترات ضغطًا على الأسعار.
أكبر حدث ضيافة في العالم، موزّع على مدن مستضيفة متعددة، بطلب مركّز في نوافذ قصيرة وحادة. لكن أهميته الحقيقية في ما يتركه بعده: بنية تحتية، وكوادر مدرَّبة، وحضور عالمي يستمر في توليد الطلب بعد صافرة النهاية بسنوات.
خارج العناوين الكبرى: استمرار توسّع طاقة استقبال المعتمرين وإعادة تشكيل روزنامة المشاعر؛ ونضوج سوق السياحة الداخلية لتصبح أكثر تطلبًا وأقل حساسية للسعر؛ وانتقال الاستدامة من ادّعاء تسويقي إلى شرط شراء ضمن مبادرة السعودية الخضراء ونظام «مستدام»؛ وتحوّل التنبؤ بالطلب بمساعدة الذكاء الاصطناعي من ميزة تنافسية إلى معيار أساسي؛ والأهم — تحوّل الكوادر الفندقية المدرَّبة إلى أصعب مورد يمكن تأمينه في المملكة.
صندوق تمييز — القيد الحقيقي ليس الغرف
ستمتلك السعودية عددًا كافيًا من الغرف الفندقية بحلول 2030. لكن الأقل يقينًا هو ما إذا كانت ستمتلك ما يكفي من المديرين العامين ذوي الخبرة، ومديري الإيرادات، ورؤساء الطهاة التنفيذيين، ومشرفي الاستقبال لتشغيلها كما يجب. الطلب يمكن صناعته بالسياسات والتسويق. أما القدرة فتُبنى سنة بعد سنة — ولهذا صارت بنية التدريب والاحتفاظ بالكوادر استراتيجية تنافسية لا عملًا إداريًا روتينيًا.
إجابات مباشرة عن أكثر الأسئلة تكرارًا حول الطلب الفندقي والإشغال في السعودية 2026.
ستة محركات متداخلة: انتقال الشركات ضمن برنامج المقار الإقليمية، وروزنامة فعاليات ومواسم شبه مستمرة، ونمو العمرة والحج، ونضوج السياحة الداخلية، وتوسّع الطاقة الاستيعابية للطيران وتسهيل التأشيرات، والطلب الناتج عن إنشاءات المشاريع الكبرى والافتتاحات المبكرة للمنتجعات.
يعتمد ذلك على الفترة تمامًا. مكة المكرمة تسجّل أعلى الذروات خلال رمضان والحج، لكن انخفاضاتها بينهما أعمق. والرياض تملك الإشغال الأكثر ثباتًا على مدار السنة لأن قاعدة طلبها الأكثر تنوعًا. ولأن الترتيب يتغيّر شهريًا، راجع دائمًا مصدرًا حديثًا مثل تقارير STR أو وزارة السياحة بدل الاعتماد على تعميم.
الخطر على السعر أكثر منه على الإشغال. فنمو الطلب في المملكة حقيقي وهيكلي، والغرف تُملأ عمومًا. لكن في المدن التي تستوعب أعدادًا كبيرة من الغرف الجديدة، تلجأ المنشآت المفتتحة حديثًا إلى الخصم لبناء قاعدة عملاء، ما يسحب متوسط الأسعار للأسفل في المجموعة التنافسية كلها. ولهذا يجب على الملّاك مراقبة RevPAR و GOPPAR لا الإشغال وحده.
في الرياض، منتصف الأسبوع هو الأكثر ازدحامًا بسفر الأعمال، لذا تكون عطلات نهاية الأسبوع خارج فعاليات المواسم أفضل قيمة عادةً — مع التنبيه إلى أن عطلات المواسم وأسابيع المؤتمرات قد تكون مزدحمة جدًا. وفي جدة، تجنّب رمضان وذروة أسابيع الصيف إذا كان السعر أولويتك. وفي المدينتين، الحجز المبكر قبل أي فعالية كبرى مُعلَنة أمر ضروري.
تأثيرًا كبيرًا، وبشكل مقصود بشكل متزايد. فإطالة مدد الإقامة المسموحة والبرامج التي تجمع بين السياحة والعمرة تعني أن كثيرًا من الزوار يمدّدون رحلتهم إلى جدة أو الطائف أو العُلا أو ساحل البحر الأحمر، ما يوزّع الطلب المرتبط بالمشاعر على مجموعة أوسع بكثير من المدن.
جعلت رؤية 2030 السياحة ركيزة أساسية لتنويع الاقتصاد، باستهداف 150 مليون زيارة سنوية بحلول 2030 ومساهمة تقارب 10% من الناتج المحلي. وعمليًا أوجدت وجهات جديدة، وروزنامة فعاليات وطنية، وتوسعة في طاقة استقبال المعتمرين، وتسهيلًا كبيرًا للتأشيرات، وخط تطوير فندقي ضخم — ما نقل المملكة من سوق دينية وتجارية في الأساس إلى سوق مختلطة فعليًا.
تنويع الشرائح، والتنبؤ على مستوى اليوم، ونموذج عمالة مرن، وأغذية ومشروبات تجذب سكان المدينة، والاحتفاظ بالكوادر، وتوحيد المسؤولية التشغيلية. الطلب المرتفع يغطي كثيرًا من نقاط الضعف على المدى القصير، لكن الانضباط التشغيلي هو ما يحوّله إلى ربح مستدام.
من المصادر الأساسية: تقارير STR/CoStar، ووزارة السياحة، والهيئة السعودية للسياحة، وصندوق التنمية السياحي، والمراجعات المنشورة من شركات الاستشارات الفندقية الكبرى. وتعامل مع أي رقم إشغال أو ADR بلا مصدر محدد وفترة تقرير معلنة على أنه غير صالح لاتخاذ القرار.
الطلب على الفنادق السعودية في 2026 قوي، لكنه ليس متجانسًا وليس تلقائيًا. الرياض تستوعب موجة انتقال شركات وتبني لإكسبو 2030. وجدة توازن أنواع ضيوف أكثر من أي مدينة تقريبًا في العالم. ومكة المكرمة والمدينة المنورة تشغّلان أصعب عملية ضيافة على وجه الأرض. والعُلا وعسير وساحل البحر الأحمر تبني طلبًا جديدًا من نقاط انطلاق مختلفة تمامًا. ولا يصف رقم وطني واحد أيًّا منها بدقة.
والخيط الجامع أن الطلب يصل أسرع من بناء القدرة التشغيلية. فالغرف يمكن إنشاؤها في سنتين، أما المدير العام القادر على تشغيلها بربحية فيحتاج عشر سنوات. هذه الفجوة — لا نقص الضيوف — هي القيد الحقيقي على أداء الضيافة السعودية من اليوم حتى 2034.
والخلاصة العملية للملّاك ومديري الأصول واضحة: توقّف عن القياس بالإشغال وحده. تنبّأ بالشريحة وباليوم. ابنِ قاعدة تكلفة تتنفس مع روزنامة متقلبة. وتعامل مع الأشخاص الذين يقدّمون التجربة باعتبارهم الأصل الذي يحدد عائدك فعلًا — لأن في السوق السعودي لعام 2026، الطلب هو الجزء السهل.
حوّل الطلب المرتفع إلى ربح حقيقي
تبني «ضيافة» وتشغّل عمليات الضيافة في مختلف مناطق المملكة — فنادق، ومنشآت، وفعاليات، وأغذية ومشروبات، ومواقع للقوى العاملة، وخدمات مرافق. شريك واحد مسؤول، ومعيار واحد، وخط تقارير واحد. حدّثنا عن منشأتك أو مشروعك، ونُرِك أين يختبئ الهامش.
الوسوم
الطلب على الفنادق السعودية 2026، معدلات الإشغال الفندقي في السعودية، سوق الفنادق في الرياض، إشغال فنادق جدة، الطلب الفندقي في مكة المكرمة، فنادق المدينة المنورة، قطاع الضيافة السعودي 2026، أداء الفنادق في السعودية، RevPAR في السعودية، ADR الفنادق السعودية، السياحة في رؤية 2030، نمو السياحة السعودية، ما العوامل التي تقود معدلات الإشغال الفندقي في السعودية 2026، أي مدينة سعودية لديها أعلى معدل إشغال فندقي، كيف تغيّر رؤية 2030 الطلب على الفنادق في السعودية، توقعات الطلب الفندقي في السعودية 2026، كيف يؤثر نمو العمرة على إشغال فنادق مكة، أفضل وقت لحجز فندق في الرياض، خط العرض الفندقي في السعودية، برنامج المقار الإقليمية الرياض، إكسبو 2030 الرياض والفنادق، كأس العالم 2034 والضيافة، الطلب الفندقي في العُلا، البحر الأحمر الدولية، شركة إدارة فنادق في السعودية، ضيافة


ضيافة © الشركة 2024 جميع الحقوق محفوظة | تم إنشاؤها بواسطة فندقة لتقنية المعلومات